La Regla del 4%: Cuánto Dinero Necesitas para Retirarte
Por Carlos M., fundador de PlanInversor · Publicado el · Revisado el 9 de septiembre de 2026 · Metodología y fuentes
En calidad de Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables.
La Regla del 4%: Cuanto Dinero Necesitas para Retirarte
La regla del 4% es la herramienta más utilizada en el mundo para calcular cuanto dinero necesitas acumular antes de dejar de trabajar. Es simple, tiene base cientifica y funciona desde hace más de 50 años. En esta guía te explicamos como funciona, sus limitaciones y como aplicarla a tu situación real.
Contenido
- Qué es la regla del 4%
- El Estudio Trinity: el origen cientifico
- La fórmula: cuánto necesitas exactamente
- Otras tasas de retiro: 3%, 4% y 5%
- Tabla de patrimonio necesario según gastos
- Limitaciones y criticas a la regla del 4%
- Aplicar la regla del 4% en España
- Cómo llegar a tu número
- Preguntas frecuentes
Qué es la regla del 4%
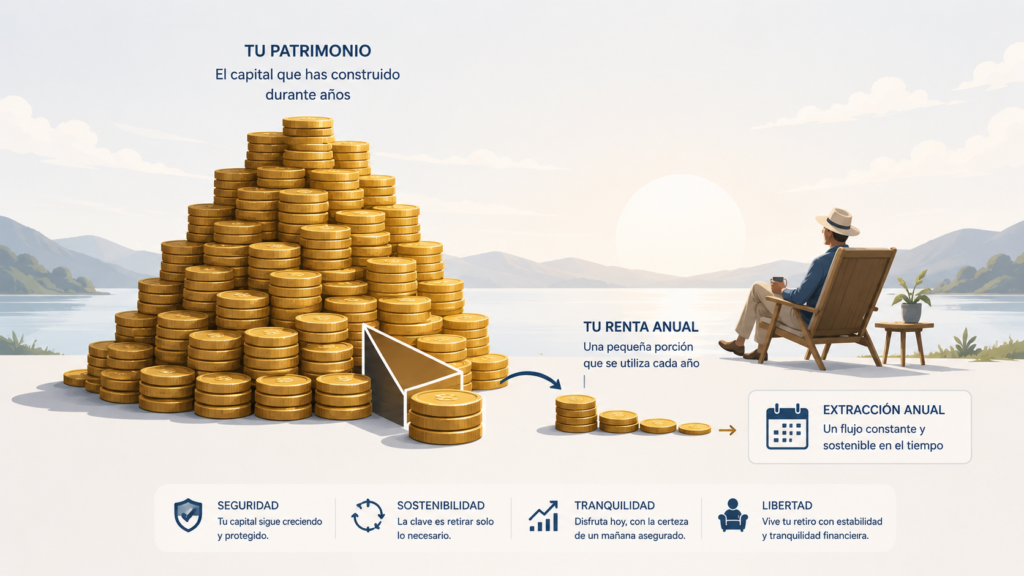
La regla del 4% es la base del movimiento FIRE y te ayuda a saber cuánto dinero necesitas. La regla del 4% establece que puedes retirar el 4% del valor inicial de tu cartera de inversiones cada año (ajustado por inflación) durante al menos 30 años sin quedarte sin dinero, siempre que tu cartera este invertida en una combinación razonable de acciones y bonos.
Dicho de otra forma: si tienes suficiente patrimonio como para que el 4% de ese patrimonio cubra tus gastos anuales, eres financieramente independiente. Ya no necesitas trabajar para vivir — tus inversiones generan lo suficiente.
La lógica detrás de este número es que una cartera bien invertida genera de media más del 4% anual a largo plazo. Si solo retiras el 4%, la rentabilidad generada compensa las retiradas y la inflación, permitiendo que la cartera sobreviva indefinidamente o durante al menos 30 años.
El Estudio Trinity: el origen cientifico
La regla del 4% no es un número sacado de la nada. Proviene del famoso Estudio Trinity, publicado en 1998 por tres profesores de la Universidad Trinity en Texas: Philip Cooley, Carl Hubbard y Daniel Walz.
El estudio analizo históricamente todas las combinaciones posibles de carteras (desde 100% acciones hasta 100% bonos) y todos los periodos de 30 años disponibles desde 1925, incluyendo la Gran Depresión, la crisis del petróleo, el crash del 87 y la burbuja puntocom.
La conclusión principal fue que una cartera con un 60% en acciones y un 40% en bonos soportaba una tasa de retiro del 4% anual en el 95% de todos los escenarios históricos durante 30 años. Solo en el 5% de los casos (los peores periodos históricos posibles) la cartera se habria agotado antes de los 30 años.
El dato clave del Estudio Trinity: En el 95% de los escenarios históricos probados, una cartera 60/40 aguantaba 30 años de retiradas del 4% ajustadas por inflación. En muchos casos, la cartera al final de los 30 años valia más que al principio.
La fórmula: cuánto necesitas exactamente
Calcular tu número es sencillo. Solo necesitas saber cuanto gastas al año:
Paso 1: Calcula tus gastos mensuales actuales (o estimados en el retiro)
Paso 2: Multiplica por 12 para obtener los gastos anuales
Paso 3: Multiplica por 25 para obtener el patrimonio necesario
Ejemplo: 1.800 EUR/mes x 12 = 21.600 EUR/año x 25 = 540.000 EUR
Una vez alcanzado ese patrimonio y retirado del trabajo, cada año retiras el 4% del valor inicial de la cartera (no del valor actual) ajustado por la inflación. Por ejemplo:
- Año 1: cartera de 600.000 EUR → retiras 24.000 EUR (4%)
- Año 2 (inflación 3%): retiras 24.720 EUR (24.000 x 1,03)
- Año 3 (inflación 3%): retiras 25.462 EUR (24.720 x 1,03)
- Y así sucesivamente, independientemente de lo que haga el mercado
Otras tasas de retiro: 3%, 4% y 5%
La elección de la tasa depende principalmente de cuántos años planeas vivir de tus inversiones. Si te retiras a los 65 años y esperas vivir hasta los 95, necesitas que la cartera aguante 30 años (tasa del 4%). Si te retiras a los 40 con horizonte de 50 años, la tasa conservadora del 3% es más prudente.
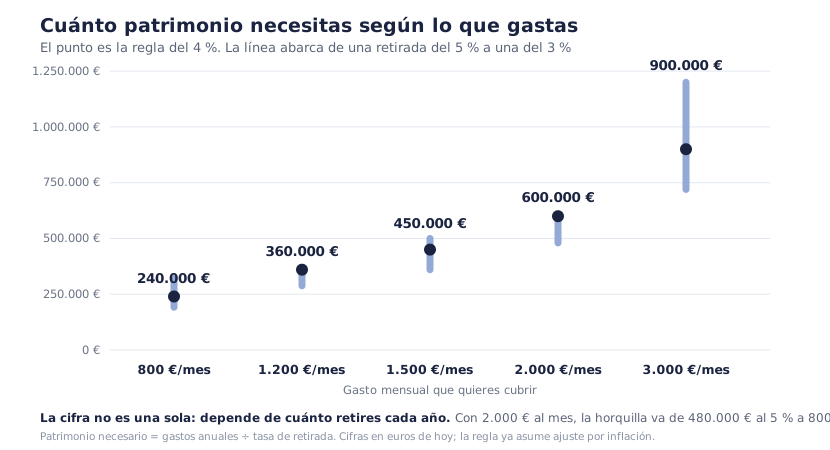
Tabla de patrimonio necesario según gastos
| Gastos mensuales | Gastos anuales | Patrimonio (3%) | Patrimonio (4%) | Patrimonio (5%) |
|---|---|---|---|---|
| 800 EUR/mes | 9.600 EUR | 320.000 EUR | 240.000 EUR | 192.000 EUR |
| 1.200 EUR/mes | 14.400 EUR | 480.000 EUR | 360.000 EUR | 288.000 EUR |
| 1.500 EUR/mes | 18.000 EUR | 600.000 EUR | 450.000 EUR | 360.000 EUR |
| 2.000 EUR/mes | 24.000 EUR | 800.000 EUR | 600.000 EUR | 480.000 EUR |
| 3.000 EUR/mes | 36.000 EUR | 1.200.000 EUR | 900.000 EUR | 720.000 EUR |
| 5.000 EUR/mes | 60.000 EUR | 2.000.000 EUR | 1.500.000 EUR | 1.200.000 EUR |
Calcula tu número de retiro personalizado
*Estimación asumiendo rentabilidad media del 7% anual.
Limitaciones y criticas a la regla del 4%
Fue diseñada para horizontes de 30 años
El Estudio Trinity analizo periodos de exactamente 30 años. Si planeas retirarte a los 40 y vivir hasta los 90, necesitas que tu cartera aguante 50 años, un horizonte para el que la regla del 4% puede quedarse corta. En ese caso, considera una tasa del 3% o 3,5%.
Se basa en datos históricos de mercados americanos
El estudio usa datos de la bolsa americana, que ha sido históricamente la más rentable del mundo. No hay garantía de que los próximos 30 años sean igual de favorables. Para un inversor europeo, algunos expertos recomiendan ser ligeramente más conservador.
No tiene en cuenta los impuestos
Cada retiro que hagas de tu cartera generara una plusvalía sujeta a impuestos en España (19%-28% en IRPF). Esto significa que para tener 2.000 euros netos al mes necesitas retirar más para cubrir los impuestos, reduciendo efectivamente la tasa sostenible.
No contempla gastos extraordinarios
La regla asume que tus gastos son relativamente constantes año a año. Pero en la vida real hay gastos extraordinarios: reparaciones importantes, problemas de salud, ayudar a los hijos. Tener un margen de seguridad adicional es prudente.
La regla del 4% es un punto de partida, no una verdad absoluta. Usala para tener una referencia de cuanto necesitas acumular, pero complementala con planificación fiscal, un fondo de emergencia y la flexibilidad para ajustar tus gastos en los años de mercado adverso.
Aplicar la regla del 4% en España
Hay varios factores específicos que debes considerar si aplicas la regla del 4% desde España:
La pensión publica como colchon
Si llegas a la jubilación ordinaria (actualmente 65-67 años) con derecho a pensión, esta actúa como un ingreso adicional que reduce la cantidad que necesitas retirar de tu cartera. Si tu pensión cubre 800 euros al mes y gastas 2.000, solo necesitas retirar 1.200 euros de tu cartera — lo que reduce el patrimonio necesario de 600.000 a 360.000 euros.
Sanidad publica
En España, los grandes gastos sanitarios están cubiertos por el sistema público. Esto reduce significativamente uno de los mayores imprevistos económicos del retiro en comparación con países como Estados Unidos donde el seguro medico privado puede costar miles de euros al año.
Fiscalidad de los rescates
Las plusvalías tributan al 19-28% en España. Para retirar 24.000 euros netos al año necesitas rescatar aproximadamente 28.000-30.000 euros brutos según tu situación fiscal, lo que implica que necesitas un patrimonio algo mayor del que sugiere la fórmula básica.
Cómo llegar a tu número
Una vez que sabes cuanto necesitas, el camino más eficiente para llegar es la inversión sistemática en ETFs de bajo coste:
- Define tu número: calcula cuanto gastas al mes y multiplica por 25 (o por 33 si buscas mayor seguridad).
- Abre una cuenta en un broker: DEGIRO, Trade Republic o Interactive Brokers son buenas opciones desde España.
- Invierte mensualmente en ETFs globales: VWCE o CSPX son opciones solidas para la fase de acumulación.
- Usa el simulador de PlanInversor: introduce tu capital actual, aportación mensual y comprueba en cuántos años llegaras a tu número.
- Ajusta el plan: si el plazo es demasiado largo, busca formas de aumentar los ingresos o reducir los gastos para acelerar la acumulación.
Calcula cuanto tardas en llegar a tu número
Usa nuestro simulador para ver en cuántos años llegaras a tu patrimonio objetivo según tu aportación mensual y el ETF que elijas.
La guía Boglehead de inversión — Larimore, Lindauer y LeBoeuf
La regla del 4% viene del mundo Boglehead y aquí está explicada en su contexto: qué cartera la sostiene, qué pasa si el mercado cae los primeros años y cómo ajustar la retirada sin quedarte corto.
Enlace de afiliado: si compras a través de él, PlanInversor recibe una pequeña comisión sin coste adicional para ti. Tienes el análisis completo en nuestra selección de los mejores libros de inversión indexada.
Preguntas frecuentes
Contenido divulgativo, no asesoramiento financiero personalizado. Puede incluir enlaces de afiliación (aviso legal). Rentabilidades pasadas no garantizan resultados futuros; toda inversión conlleva riesgo, incluido el de pérdida de capital.