Como Hacer un Presupuesto Personal que Funcione de Verdad
La mayoria de presupuestos fracasan no por falta de voluntad sino por ser demasiado rigidos, complicados o poco realistas. Un presupuesto que funciona es el que se adapta a tu vida real, no al reves. En esta guia te enseñamos a crear uno que dure mas de una semana.
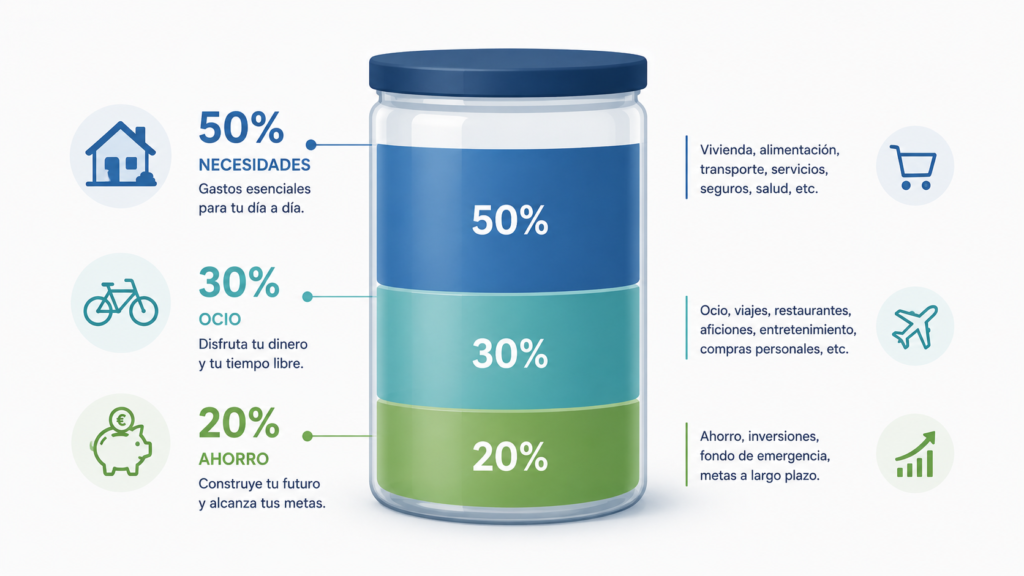
Si buscas un marco más simple para repartir tus ingresos, prueba con el método 50/30/20.
Índice de contenidos
1. Por que la mayoria de presupuestos fracasan
Un buen presupuesto te permite ahorrar para invertir y avanzar hacia la independencia financiera. Según estudios de comportamiento financiero, mas del 70% de las personas que intentan hacer un presupuesto lo abandonan antes de los 3 meses. Las razones mas comunes son:
- Demasiado restrictivo: Presupuestos que recortan todo el ocio y los caprichos son insostenibles. El ser humano no puede vivir en modo austeridad permanente.
- Demasiado complicado: Tener 30 categorías de gasto que revisar cada semana genera abandono rápido. La simplicidad gana.
- No se tiene en cuenta lo imprevisto: Una averia del coche, una visita medica, una boda inesperada… Los gastos irregulares destruyen presupuestos que no los contemplan.
- Culpa en lugar de datos: Usar el presupuesto como herramienta de castigo personal genera rechazo. Debe ser una herramienta de conocimiento, no de culpabilidad.
El cambio de mentalidad clave: Un presupuesto no es una prision. Es un plan que te dice a donde va tu dinero para que puedas decidir conscientemente si quieres que vaya ahi. La diferencia entre gastar sin saber y gastar sabiendo es enorme.
2. Los 4 métodos de presupuesto mas efectivos
El mas popular
Divide tus ingresos netos en tres grandes bloques: 50% para necesidades, 30% para deseos y 20% para ahorro e inversión. Es sencillo, flexible y funciona para la mayoria de perfiles.
Mas control
Asignas cada euro de tus ingresos a una categoría específica hasta que el saldo disponible sea cero. No significa gastar todo, sino asignar cada euro a un proposito (incluyendo ahorro e inversión). Popularizado por Dave Ramsey.
El mas sencillo
El día que cobras, transfiere automáticamente una cantidad fija a tu cuenta de ahorro o inversión. El resto es lo que tienes para gastar ese mes sin restricciones. No necesitas seguir ningún gasto — solo vigilar que no gastas mas de lo disponible.
Máximo control
Retiras el dinero en efectivo y lo distribuyes fisicamente en sobres etiquetados por categoría (alimentacion, ocio, ropa…). Cuando un sobre se vacia, no puedes gastar mas en esa categoría. Muy efectivo psicologicamente aunque anticuado para la mayoria.
3. Crea tu presupuesto paso a paso
Calcula tus ingresos netos reales
Suma todos tus ingresos netos mensuales: salario, autonomia, alquileres, pensiones… Si tus ingresos son variables, usa la media de los últimos 6 meses como base. Trabaja siempre con el dinero que realmente entra en tu cuenta, no con el bruto.
Registra todos tus gastos del último mes
Antes de hacer un presupuesto, necesitas saber en que gastas realmente. Revisa tus extractos bancarios del último mes y categoriza cada gasto. La primera vez siempre hay sorpresas: gastos que no recordabas y que suman mucho.
Identifica tus gastos fijos y variables
Gastos fijos son los que se repiten igual cada mes: alquiler, hipoteca, suscripciones, seguros. Gastos variables son los que cambian: alimentacion, ocio, ropa, gasolina. Los fijos son faciles de presupuestar; los variables necesitan un limite máximo mensual.
Añade una categoría para imprevistos
El error mas comun: no presupuestar los gastos irregulares. Distribuye entre 12 meses tus gastos anuales irregulares (vacaciones, ropa de temporada, revision del coche, regalos de navidad…) y reserva esa cantidad mensual.
Establece tu objetivo de ahorro primero
Decide cuanto quieres ahorrar e invertir cada mes y tratalo como un gasto fijo inamovible. La regla: pagarte a ti primero antes que cualquier otra cosa. El resto del presupuesto se construye alrededor de ese objetivo.
Ajusta hasta que cuadre
Si tus gastos superan tus ingresos, necesitas reducir en alguna categoría. Empieza por los gastos discrecionales (ocio, suscripciones, restaurantes) antes de tocar los gastos de inversión o los fijos esenciales.
4. Las categorías de gasto mas importantes
| Categoría | Incluye | % recomendado (sobre ingresos netos) |
|---|---|---|
| Vivienda | Alquiler o hipoteca, comunidad, seguros hogar | 25-35% |
| Alimentacion | Supermercado, mercado, comida en casa | 10-15% |
| Transporte | Transporte público, gasolina, seguro coche | 5-10% |
| Suministros | Luz, agua, gas, internet, movil | 5-8% |
| Salud | Seguro medico privado, medicamentos, gimnasio | 3-5% |
| Ocio y restaurantes | Salidas, cenas, hobbies, vacaciones | 10-15% |
| Ropa y caprichos | Ropa, compras online, caprichos | 3-5% |
| Imprevistos | Reparaciones, medico, emergencias | 3-5% |
| Ahorro e inversión | Fondo emergencia, ETFs, pensiones | 15-25% |
5. Calcula tu presupuesto ideal con el método 50/30/20
Calculadora de presupuesto 50/30/20
6. Como mantener el presupuesto sin agobiarte
Automatiza todo lo que puedas
Configura transferencias automaticas el día que cobras: una al fondo de emergencia, otra a tu cuenta de inversión. Lo que queda es tu presupuesto de gastos. No tienes que tomar ninguna decisión activa — el sistema trabaja solo.
Revisa una vez al mes, no cada día
Reserva 20 minutos el primer día de cada mes para revisar el mes anterior: ¿has cumplido los limites de cada categoría? ¿En que has gastado mas de lo previsto? Esta revision mensual es suficiente para mantener el control sin volverse obsesivo.
Permite flexibilidad con los fondos de categoría
Si un mes gastas mas en ropa porque habia rebajas, esta bien compensarlo gastando menos en ocio. La rigidez mata el presupuesto. Lo importante es que el total de gastos no supere el total de ingresos y que el objetivo de ahorro se cumpla.
Celebra las victorias pequeñas
Si llevas 3 meses respetando el presupuesto y has ahorrado lo previsto, celebralo. Date un capricho razonable que hayas presupuestado. La motivacion positiva es mucho mas efectiva que la disciplina pura a largo plazo.
El presupuesto perfecto no existe: El primer mes de presupuesto casi siempre sale mal porque no conoces bien tus gastos reales. No te rindas. El segundo mes es mejor. El tercero, mejor todavia. El presupuesto mejora con la practica y el autoconocimiento.
7. Errores típicos al presupuestar
- No incluir gastos anuales: El seguro del coche, las vacaciones, los regalos de navidad… Dividelos entre 12 y reserva esa cantidad cada mes para no llevarte sorpresas.
- Subestimar el gasto en alimentacion: La mayoria de personas subestima lo que gasta en comida (incluyendo delivery, restaurantes y cafes). Revisa tus extractos reales antes de presupuestar esta categoría.
- Olvidar las suscripciones: Haz una auditoria completa de todas tus suscripciones: streaming, apps, gimnasio, software… Muchas personas tienen suscripciones activas que ni recuerdan.
- Presupuestar por lo que querrias gastar, no por lo que gastas: Poner 100 EUR en restaurantes cuando gastas 300 reales no es un presupuesto, es un deseo. Empieza desde la realidad y ajusta gradualmente.
- No presupuestar para el ahorro: El ahorro debe ser una partida fija del presupuesto, no «lo que sobre». Si esperas a que sobre, nunca sobra nada.
Una vez presupuestado, ponlo a trabajar
Cuando sabes cuanto puedes invertir cada mes, usa nuestro simulador para ver cuanto crecera ese dinero a largo plazo.