Cartera Permanente: La Estrategia para Todos los Ciclos Economicos
Frente al debate de inversión pasiva vs activa, la Cartera Permanente es una de las estrategias de inversión mas elegantes y resilientes jamas disenadas. Creada por Harry Browne en los anos 70, promete algo que parece imposible: funcionar bien sin importar lo que haga la economía. Crisis, inflación, recesión o prosperidad, la Cartera Permanente esta preparada para todo.
Si prefieres una alternativa más sencilla y con más peso en renta variable, compárala con la cartera 60/40 de acciones y bonos.
Índice de contenidos
- Que es la Cartera Permanente
- El origen: Harry Browne
- Los 4 activos y su lógica
- Como funciona en cada ciclo economico
- Rentabilidad historica
- Como construirla con ETFs desde España
- El rebalanceo: cuando y como hacerlo
- Cartera Permanente vs cartera indexada
- Para quien es la Cartera Permanente
- Preguntas frecuentes
1. Que es la Cartera Permanente
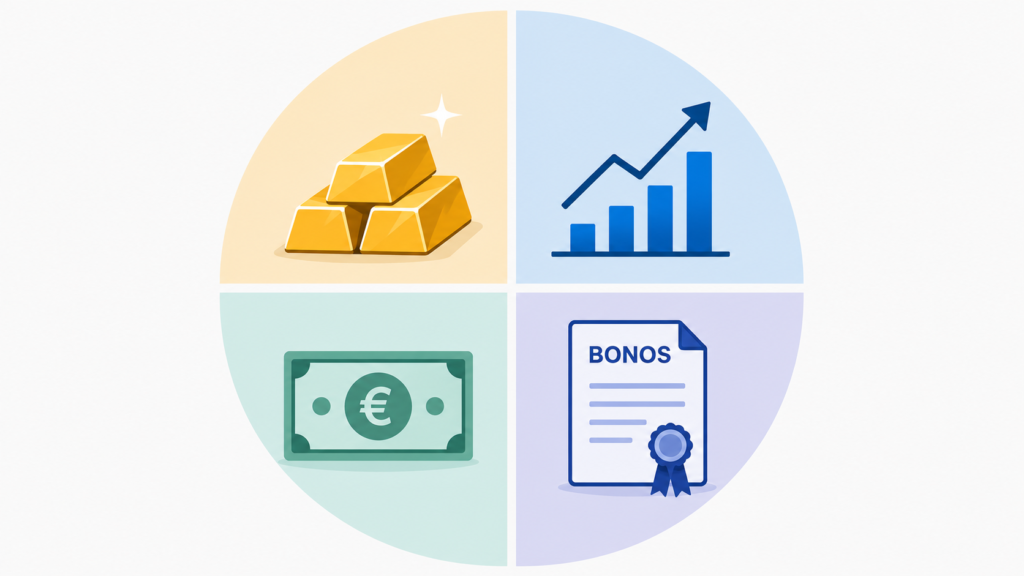
Es una forma concreta de diversificar tu cartera pensada para todos los ciclos económicos. La Cartera Permanente (Permanent Portfolio en ingles) es una estrategia de inversión que divide el capital en 4 partes iguales del 25% cada una:
La idea fundamental es que cada uno de estos 4 activos funciona bien en un ciclo economico diferente. Como no sabemos cual sera el próximo ciclo, tenemos el 25% en cada uno. Cuando uno cae, otro sube y compensa. El resultado es una cartera extraordinariamente estable.
Mantenida en el tiempo, aprovecha el interés compuesto. La premisa central: No sabemos lo que va a pasar en la economía. Nadie lo sabe. En vez de apostar por un escenario concreto, la Cartera Permanente esta preparada para cualquiera de los 4 posibles escenarios economicos.
2. El origen: Harry Browne
Harry Browne (1933-2006) fue un escritor, inversor y politico libertario estadounidense. En 1981 público su libro «Inflation-Proofing Your Investments» donde presento por primera vez el concepto de la Cartera Permanente.
Browne observo que la economía siempre se encuentra en uno de estos cuatro estados: prosperidad, inflación, deflacion o recesión. Y que cada estado beneficia a un tipo diferente de activo. Su solucion fue simple y brillante: mantener siempre un 25% en cada uno.
La estrategia resistio la crisis del petroleo de los 70, el crash de 1987, la burbuja puntocom del 2000, la crisis financiera de 2008 y la pandemia de 2020. Su historial de mas de 40 años la convierte en una de las estrategias mas probadas de la historia de las finanzas.
3. Los 4 activos y su lógica
25% en Acciones: motor de crecimiento en prosperidad
Las acciones son el motor de crecimiento de la cartera. Cuando la economía crece, las empresas ganan mas dinero, sus beneficios suben y el precio de sus acciones también. El 25% en acciones asegura que la cartera participa en los periodos de prosperidad economica.
Browne recomendaba acciones del mercado local (estadounidense en su caso). Hoy, la mayoria de inversores modernos utilizan un ETF global como VWCE o IWDA para mayor diversificación.
25% en Bonos a Largo Plazo: refugio en deflacion
Los bonos gubernamentales de largo plazo (20-30 años) son el activo que mejor se comporta en periodos de deflacion y caida de tipos de interes. Cuando los tipos bajan, el precio de los bonos existentes sube (relación inversa). En una deflacion severa, los bonos pueden subir un 20-30% mientras las acciones caen.
Es importante que sean bonos de largo plazo (no corto plazo) para que tengan suficiente sensibilidad a los cambios de tipos de interes.
25% en Oro: protección contra la inflación
El oro es el activo que mejor protege contra la inflación y la incertidumbre monetaria. Cuando los precios suben y el poder adquisitivo del dinero cae, el oro tiende a subir para compensar. También actua como refugio en momentos de crisis geopolitica o desconfianza en el sistema financiero.
25% en Efectivo: estabilidad en recesión
El efectivo (en forma de letras del Tesoro o fondos monetarios de corto plazo) es el activo que mejor funciona en recesión y deflacion. No pierde valor nominal, genera algo de rentabilidad y proporciona la liquidez necesaria para rebalancear la cartera cuando los otros activos caen.
4. Como funciona en cada ciclo economico
Prosperidad economica
Las acciones suben con fuerza. El oro y los bonos permanecen estables o bajan ligeramente. El cash genera poco rendimiento. Las acciones tiran de la cartera hacia arriba.
Inflación alta
El oro sube con fuerza protegiendote del alza de precios. Las acciones aguantan moderadamente. Los bonos sufren (los tipos suben y el precio de los bonos baja). El cash pierde poder adquisitivo pero en menor medida.
Deflacion
Los bonos a largo plazo suben mucho cuando los tipos de interes caen. El cash mantiene su valor y gana poder adquisitivo. El oro cae. Las acciones pueden bajar moderadamente.
Recesión economica
El cash es el rey: no pierde valor nominal y permite comprar otros activos baratos. Los bonos suelen subir si los bancos centrales bajan tipos. El oro puede subir como refugio. Las acciones caen pero solo representan el 25% de la cartera.
La clave es que en ningún escenario los 4 activos caen a la vez. Siempre hay alguno que aguanta o sube, amortiguando las perdidas de los demas. Eso es lo que hace a la Cartera Permanente tan resiliente.
5. Rentabilidad historica
La Cartera Permanente no es la estrategia con mayor rentabilidad absoluta, pero si una de las mejores en terminos de rentabilidad ajustada al riesgo:
| Periodo | Cartera Permanente | S&P 500 | Cartera 60/40 |
|---|---|---|---|
| Rentabilidad media anual (1972-2026) | ~7,5% | ~10,5% | ~8,5% |
| Mayor caida historica | ~-13% | ~-51% | ~-30% |
| Años con perdidas (de cada 10) | ~2 | ~3 | ~2,5 |
| Volatilidad anual | ~7% | ~15% | ~11% |
Lo que destaca de la Cartera Permanente no es su rentabilidad (menor que el S&P 500 puro) sino su estabilidad excepcional. La mayor caida historica fue de solo el 13%, frente al 51% del S&P 500 en 2008-2009. Esto la hace especialmente adecuada para inversores que no pueden tolerar grandes perdidas.
Dato destacado: La Cartera Permanente solo tuvo un año con perdidas superiores al 5% en toda su historia desde 1972. Su consistencia es su mayor virtud.
6. Como construir la Cartera Permanente con ETFs desde España
Estas son las mejores opciones de ETFs para cada componente de la Cartera Permanente disponibles para inversores europeos:
25% Acciones – ETF de renta variable
Vanguard FTSE All-World UCITS ETF (global)
TER 0,14%
iShares Core MSCI World UCITS ETF (desarrollados)
TER 0,20%
25% Bonos a Largo Plazo
Vanguard USD Treasury Bond UCITS ETF (20+ años)
TER 0,12%
iShares Global Govt Bond UCITS ETF
TER 0,10%
25% Oro
iShares Physical Gold ETC (oro fisico)
TER 0,12%
WisdomTree Physical Gold ETC
TER 0,15%
25% Efectivo / Cash
Letras del Tesoro Español a 3-12 meses
Sin comisión
Fondo monetario EUR de tu banco o broker
TER variable
Ejemplo práctico: Con 10.000 euros, invertias 2.500 EUR en VWCE, 2.500 EUR en VDTA, 2.500 EUR en SGLN y 2.500 EUR en Letras del Tesoro. Cada año rebalanceas para volver al 25% en cada activo.
7. El rebalanceo: cuando y como hacerlo
El rebalanceo es la operación de volver a los pesos originales del 25% cuando alguno de los activos se ha desviado significativamente. Harry Browne recomendaba rebalancear cuando cualquier activo llegara al 35% o cayera al 15%.
Por ejemplo, si las acciones suben mucho y llegan al 35% de la cartera, vendes acciones y compras del activo que mas haya caido hasta volver al 25% en cada uno. Esto obliga sistematicamente a vender lo que ha subido mucho y comprar lo que ha caido: la estrategia perfecta de «comprar barato, vender caro» sin tener que tomar ninguna decisión subjetiva.
Fiscalidad del rebalanceo: Cada vez que vendes un activo con ganancias en España pagas impuestos sobre las plusvalias. Considera hacer el rebalanceo preferiblemente con las nuevas aportaciones (comprando el activo que esta bajo) en lugar de vendiendo el que esta alto, para diferir el pago de impuestos.
8. Cartera Permanente vs cartera indexada global
Cartera Permanente
100% ETF Global (VWCE)
La cartera indexada global gana en rentabilidad absoluta a largo plazo, pero la Cartera Permanente gana en estabilidad y menor estres psicologico. La eleccion entre una y otra depende de tu tolerancia al riesgo y tu horizonte temporal.
9. Para quien es la Cartera Permanente
La Cartera Permanente es especialmente adecuada para:
- Inversores conservadores que no pueden tolerar caidas del 30-50% en su cartera
- Personas proximas a la jubilacion que necesitan preservar el capital mas que maximizar el crecimiento
- Inversores con horizontes medios de 5-15 años donde la volatilidad importa mas
- Quienes desconfian de los mercados financieros y buscan una cartera mas equilibrada
- Inversores que quieren dormir tranquilos sin preocuparse por las noticias economicas
No es la mejor opción para:
- Inversores jovenes con horizontes de 20-30 años que pueden asumir mas volatilidad
- Quienes buscan maximizar la rentabilidad a largo plazo
- Inversores con poca cantidad de capital donde el oro puede ser dificil de comprar en proporcion
Simula tu Cartera Permanente
Usa nuestro simulador para proyectar como creceria tu Cartera Permanente combinando VWCE, bonos, oro y cash con tus aportaciones.
Los cuatro pilares de la inversión — William Bernstein
La cartera permanente es, en el fondo, una apuesta por el reparto entre activos descorrelacionados. Bernstein construye ese razonamiento desde cero (teoría, historia, psicología y negocio) y te da criterio para decidir si encaja contigo.
Enlace de afiliado: si compras a través de él, PlanInversor recibe una pequeña comisión sin coste adicional para ti. Tienes el análisis completo en nuestra selección de los mejores libros de inversión indexada.