Cómo Diversificar tu Cartera de Inversión Correctamente
Por Carlos M., fundador de PlanInversor · Publicado el · Revisado el 9 de septiembre de 2026 · Metodología y fuentes
En calidad de Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables.
Cómo Diversificar tu Cartera de Inversión Correctamente
La diversificación es el único almuerzo gratis de la inversión, según el Nobel de Economía Harry Markowitz. Significa reducir el riesgo sin sacrificar rentabilidad. Pero diversificar bien no es simplemente comprar muchas cosas — es una ciencia con reglas concretas que te explicamos en esta guía.
Contenido
Qué es la diversificación y por que importa
Diversificar es esencial en cualquier estrategia; compleméntalo con la cartera permanente y con inversión pasiva vs activa. La diversificación es la estrategia de distribuir las inversiones entre distintos activos, sectores, geografias y tipos de activos para reducir el riesgo global de la cartera. La idea es simple: si un activo cae, los demás pueden compensar esa caída.
Imagina que inviertes todos tus ahorros en acciones de una sola empresa. Si esa empresa quiebra, lo pierdes todo. Pero si inviertes en 500 empresas diferentes, la quiebra de una solo afecta al 0,2% de tu cartera. Eso es la diversificación en su forma más básica.
La diversificación no elimina el riesgo de mercado (si todos los mercados caen, tu cartera también cae), pero si elimina el riesgo específico de cada empresa o sector. Y ese riesgo específico, el que puedes eliminar gratis simplemente diversificando, es el que no te deberian pagar por asumir.
La diferencia clave: La diversificación elimina el riesgo que no te recompensa (riesgo específico de cada empresa) pero mantiene el riesgo que si te recompensa (riesgo de mercado general). Es la forma más eficiente de construir una cartera.
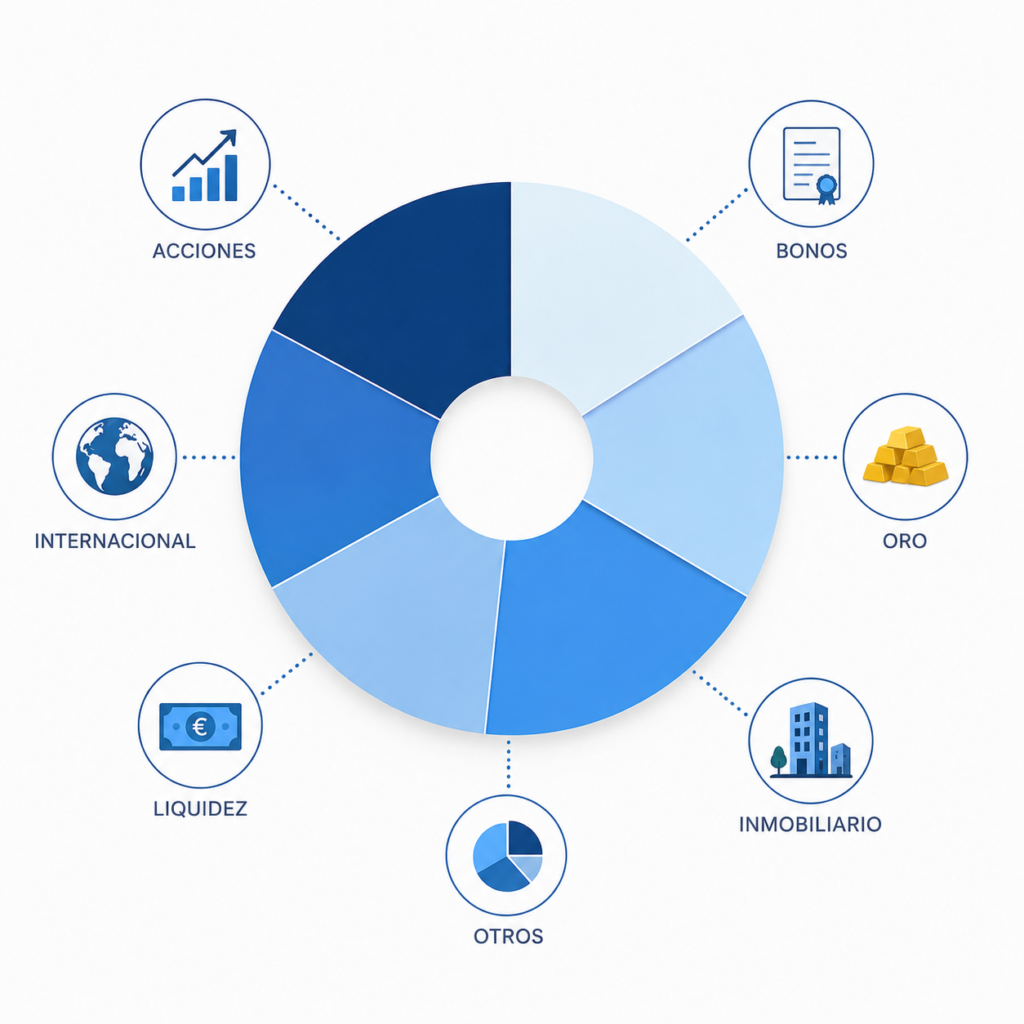
Los 5 tipos de diversificación
Cómo los ETFs diversifican automáticamente
La gran ventaja de los ETFs es que proporcionan diversificación instantánea con una sola compra. Un ETF global como VWCE incluye más de 3.700 empresas de 49 países y todos los sectores económicos. En términos practicos:
- Si Apple cae un 50%, afecta a tu cartera en menos de un 2% (su peso en el índice)
- Si la bolsa japonesa cae un 20%, afecta a tu cartera en menos de un 1,2% (el peso de Japón)
- Si el sector energetico cae un 30%, afecta a tu cartera en menos de un 3% (su peso en el índice)
Esto es lo que hace que los ETFs globales sean tan potentes: te dan diversificación real en miles de empresas y decenas de países con una sola operación y comisiones mínimas.
Un ETF global ya es una cartera diversificada: Muchos inversores principiantes creen que necesitan muchos ETFs para diversificar bien. La realidad es que un solo ETF como VWCE ya te da una diversificación excepcional que muchos fondos activos con decenas de posiciones no alcanzan.
Ejemplos de carteras diversificadas según perfil
Cartera para perfil conservador
Cartera para perfil moderado
Cartera para perfil agresivo
Importante: Estos son ejemplos orientativos, no recomendaciones de inversión personalizadas. La cartera adecuada para ti depende de tu situación financiera, horizonte temporal y tolerancia al riesgo. Consulta con un asesor financiero si tienes dudas.
Los errores de diversificación más comunes
Diversificación falsa: muchos ETFs que se solapan
Tener VWCE, IWDA y CSPX a la vez no es diversificar — las tres posiciones se solapan enormemente. El S&P 500 ya esta incluido en el MSCI World y en el FTSE All-World. Añadir los tres juntos solo concentra más en empresas estadounidenses sin añadir diversificación real.
Sesgo del país local (home bias)
Invertir una proporción excesiva de tu cartera en acciones españolas por ser «lo que conoces». España representa menos del 1% de la economía mundial. Sobreponderar tu país natal es uno de los errores de concentracion más comunes entre inversores particulares.
Sobrediversificacion o diworsification
Tener 15-20 ETFs diferentes creyendo que más es mejor. A partir de un número relativamente pequeño de activos bien elegidos, añadir más no reduce el riesgo significativamente pero si aumenta la complejidad y los costes de rebalanceo.
Diversificar por nombre, no por comportamiento
Dos ETFs tecnologicos de distintas gestoras no diversifican entre si porque se mueven exactamente igual. La verdadera diversificación es entre activos con baja correlación: cuando uno sube, el otro no necesariamente lo hace.
Ignorar la diversificación temporal
Invertir todo el capital de golpe en el peor momento posible es un riesgo real. La estrategia DCA (aportaciones periódicas mensuales) es la forma más sencilla de diversificar temporalmente y reducir el impacto del timing.
Cuántos ETFs necesitas realmente
Esta es la pregunta que más se repite. La respuesta sorprende a muchos:
| Número de ETFs | Nivel de diversificación | Para quien es ideal |
|---|---|---|
| 1 ETF global (VWCE) | Excelente — 3.700+ empresas, 49 países | La mayoría de inversores |
| 2 ETFs (VWCE + bonos) | Muy buena — añade protección en crisis | Perfiles moderados |
| 3-4 ETFs | Optima — con activos de baja correlación | Inversores con más conocimiento |
| 5+ ETFs | Mejora marginal o nula | No recomendado para la mayoría |
La conclusión es clara: la complejidad no es sinonimo de mejor diversificación. Un inversor con VWCE y un ETF de bonos tiene una cartera mejor diversificada que otro con 10 ETFs tecnologicos y sectoriales diferentes.
La importancia del rebalanceo
Con el tiempo, los distintos activos de tu cartera crecen a ritmos diferentes. Si empiezas con un 80% en acciones y un 20% en bonos, después de unos años las acciones pueden haber crecido tanto que representen el 90% de tu cartera. Has perdido tu distribución original y con ella parte de la protección que te daban los bonos.
Para comprobar que tu reparto no se ha desviado basta con una hoja de cálculo: aquí explicamos cómo llevar el seguimiento de tu cartera en Google Sheets, con plantilla gratuita.
El rebalanceo consiste en volver periódicamente a las proporciones originales, vendiendo lo que ha subido demasiado y comprando lo que ha quedado atras. Se puede hacer de dos formas:
- Rebalanceo por bandas: rebalanceas cuando algún activo se desvia más de un 5-10% de su peso objetivo. Es más eficiente pero requiere seguimiento.
- Rebalanceo con nuevas aportaciones: en lugar de vender lo que ha subido (y tributar), diriges tus nuevas aportaciones mensuales al activo que ha quedado más atras. Es la opción más eficiente fiscalmente para la mayoría.
Simula tu cartera diversificada
Usa nuestro simulador para ver como creceria una cartera con distintos ETFs y proporciones según tu perfil inversor.
Los cuatro pilares de la inversión — William Bernstein
Bernstein es la referencia sobre reparto de activos: cuánta renta variable y cuánta renta fija, cómo se comportan juntas y por qué diversificar bien importa más que acertar con el fondo. Es denso, pero se queda contigo.
Enlace de afiliado: si compras a través de él, PlanInversor recibe una pequeña comisión sin coste adicional para ti. Tienes el análisis completo en nuestra selección de los mejores libros de inversión indexada.
Preguntas frecuentes
Contenido divulgativo, no asesoramiento financiero personalizado. Puede incluir enlaces de afiliación (aviso legal). Rentabilidades pasadas no garantizan resultados futuros; toda inversión conlleva riesgo, incluido el de pérdida de capital.