Qué es el Interés Compuesto y Por Qué es Tu Mejor Aliado
Por Carlos M., fundador de PlanInversor · Publicado el · Revisado el 8 de septiembre de 2026 · Metodología y fuentes
En calidad de Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables.
Qué es el Interés Compuesto y Por Qué es Tu Mejor Aliado
El interés compuesto es la fuerza más poderosa del universo financiero. No hace falta ser rico para aprovecharlo, solo hace falta tiempo y constancia. En esta guía te explicamos cómo funciona, con ejemplos reales que demuestran por qué empezar a invertir hoy vale mucho más que esperar.
Este mismo interés compuesto es el que sustenta el cálculo de cuánto necesitas ahorrar para vivir de tu cartera: lo explicamos en la regla del 4%.
Contenido
- Qué es el interés compuesto
- Cómo funciona: interés simple vs compuesto
- La fórmula del interés compuesto
- Ejemplos reales del interés compuesto
- Por qué el tiempo es el factor más importante
- La regla del 72: cuánto tarda en doblarse tu dinero
- Los enemigos del interés compuesto
- Cómo aprovechar el interés compuesto en tus inversiones
- Preguntas frecuentes
Para aprovecharlo desde cero, combínalo con el DCA y con los pasos de cómo empezar a invertir. «El interés compuesto es la octava maravilla del mundo. Quien lo entiende lo gana, quien no lo paga.»
Atribuido a Albert Einstein
Qué es el interés compuesto
El interés compuesto es el fenómeno por el cual los intereses o rendimientos generados por una inversión se reinvierten automáticamente y, a su vez, generan nuevos rendimientos. En otras palabras: ganas intereses sobre tus intereses.
Es la diferencia entre guardar el dinero debajo del colchon, tenerlo en un depósito con interés simple, o invertirlo con interés compuesto. A corto plazo, la diferencia es pequeña. A largo plazo, la diferencia es abismal.
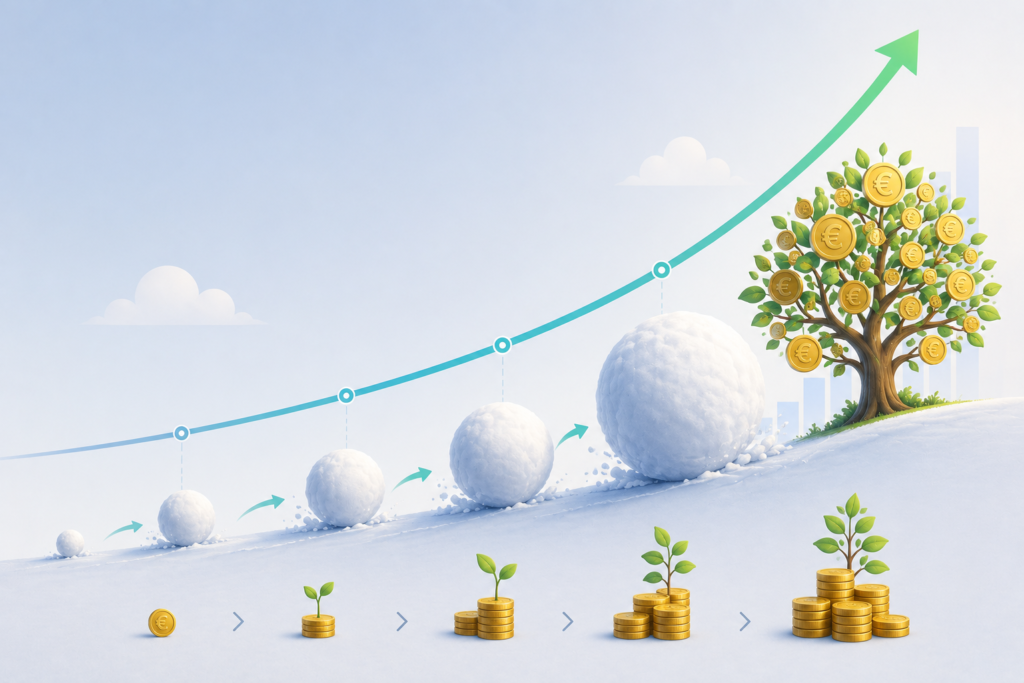
Imagina una bola de nieve que rueda por una ladera nevada. Al principio es pequeña y avanza despacio. Pero a medida que rueda, va acumulando más nieve y se hace más grande. Cuanto más grande es, más nieve acumula en cada vuelta. El interés compuesto funciona exactamente igual con tu dinero.
Definición sencilla: El interés compuesto hace que tu dinero crezca de forma exponencial porque cada periodo ganas rendimientos no solo sobre tu inversión inicial, sino también sobre todos los rendimientos acumulados anteriormente.
Cómo funciona: interés simple vs interés compuesto
La mejor manera de entender el interés compuesto es compararlo con el interés simple. Supongamos que inviertes 10.000 euros al 8% anual durante 20 años:
Interés Simple
Interés Compuesto
La diferencia es enorme: 26.000 euros con interés simple frente a 46.610 euros con interés compuesto. Y esto solo con la inversión inicial, sin añadir ni un euro más. A medida que pasan los años, la diferencia se hace cada vez mayor.
La fórmula del interés compuesto
La fórmula matemática del interés compuesto es:
Capital Final = Capital Inicial x (1 + tasa de interés) ^ número de periodos
Ejemplo: 10.000 x (1 + 0,08) ^ 20 = 10.000 x 4,661 = 46.610 EUR
No necesitas memorizar la fórmula para aplicar el interés compuesto. Lo importante es entender el concepto: cuanto más tiempo dejes tu dinero invertido y mayor sea la tasa de rendimiento, más crecerá exponencialmente.
Ejemplos reales del interés compuesto
Ejemplo 1: El poder de empezar joven
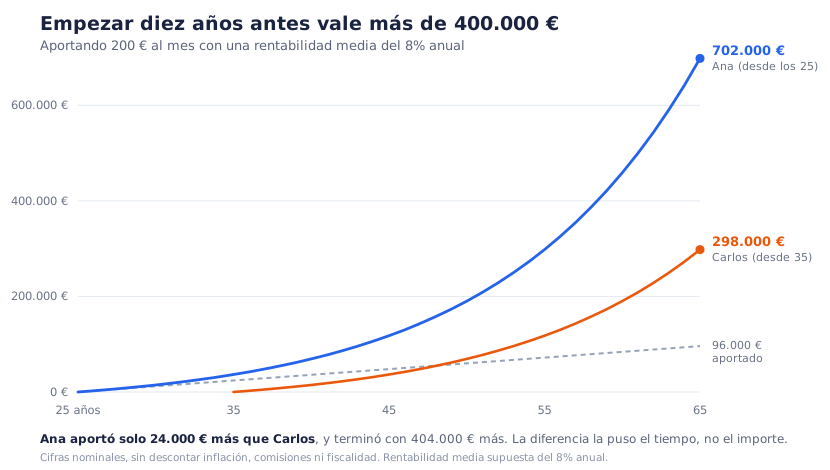
Ana empieza a invertir 200 euros al mes a los 25 años con una rentabilidad media del 8% anual. Carlos empieza con la misma cantidad a los 35 años. Ambos invierten hasta los 65 años.
| Ana (empieza a los 25) | Carlos (empieza a los 35) | |
|---|---|---|
| Años invirtiendo | 40 años | 30 años |
| Total aportado | 96.000 EUR | 72.000 EUR |
| Capital a los 65 | 702.000 EUR | 298.000 EUR |
| Rentabilidad generada | 606.000 EUR | 226.000 EUR |
Ana acaba con más del doble que Carlos a pesar de haber aportado solo 24.000 euros más. La diferencia de 10 años al principio vale más de 400.000 euros al final. Eso es el poder del interés compuesto.
Ejemplo 2: La importancia de reinvertir los dividendos
Dos inversores invierten 10.000 euros en el mismo ETF con una rentabilidad total del 8% anual (incluidos dividendos del 2%):
- Inversor A reinvierte los dividendos automáticamente (ETF de acumulación): tiene 46.610 EUR en 20 años.
- Inversor B retira los dividendos cada año (ETF de distribución): tiene 32.071 EUR en 20 años más 32.000 EUR recibidos en dividendos = 64.071 EUR en total, pero pagando impuestos cada año.
Dependiendo de tu situación fiscal, uno u otro puede ser más conveniente. Para la mayoría de inversores a largo plazo en España, el ETF de acumulación suele ser más eficiente.
Ejemplo 3: Pequeñas diferencias en la tasa hacen grandes diferencias
| Rentabilidad anual | 10.000 EUR en 10 años | 10.000 EUR en 20 años | 10.000 EUR en 30 años |
|---|---|---|---|
| 4% (depósito) | 14.802 EUR | 21.911 EUR | 32.434 EUR |
| 7% (ETF conservador) | 19.672 EUR | 38.697 EUR | 76.123 EUR |
| 10% (ETF tecnología) | 25.937 EUR | 67.275 EUR | 174.494 EUR |
| 14% (ETF mejor caso) | 37.072 EUR | 137.435 EUR | 509.502 EUR |
Una diferencia del 4% en la tasa de rentabilidad anual puede significar la diferencia entre 32.000 y 174.000 euros en 30 años. Por eso las comisiones de los fondos de inversión importan tanto: cada punto porcentual que pagues en comisiones es un punto menos de interés compuesto trabajando para ti.
Por qué el tiempo es el factor más importante
El interés compuesto tiene una característica peculiar: los últimos años son los más productivos. En los primeros años, el crecimiento parece lento. Pero a medida que acumulas capital, el crecimiento se acelera de forma espectacular.
Con una inversión de 10.000 euros al 8% anual:
- Del año 1 al 10: crece de 10.000 a 21.589 EUR (+11.589 EUR)
- Del año 11 al 20: crece de 21.589 a 46.610 EUR (+25.021 EUR)
- Del año 21 al 30: crece de 46.610 a 100.627 EUR (+54.017 EUR)
- Del año 31 al 40: crece de 100.627 a 217.245 EUR (+116.618 EUR)
En los últimos 10 años gana más dinero que en los primeros 30 juntos. Por eso empezar antes, aunque sea con menos dinero, es tan importante.
Regla de oro: Cada año que retrasas empezar a invertir te cuesta mucho más de lo que crees. Un año de retraso a los 25 puede costar 50.000-100.000 euros de capital final a los 65, dependiendo de lo que hubieras invertido.
La regla del 72: cuánto tarda en doblarse tu dinero
La regla del 72 es un atajo mental para calcular rápidamente en cuántos años se dobla una inversión con interés compuesto. Solo tienes que dividir 72 entre la tasa de rentabilidad anual:
Años para doblar tu dinero = 72 / tasa de rentabilidad anual
| Rentabilidad anual | Años para doblar | Ejemplo |
|---|---|---|
| 2% (cuenta de ahorro) | 36 años | 10.000 EUR se doblan a los 36 años |
| 4% (depósito) | 18 años | 10.000 EUR se doblan a los 18 años |
| 7% (ETF global) | 10 años | 10.000 EUR se doblan a los 10 años |
| 10% (ETF tecnología) | 7 años | 10.000 EUR se doblan a los 7 años |
| 14% (ETF mejor caso) | 5 años | 10.000 EUR se doblan a los 5 años |
Invirtiendo en un ETF global con una rentabilidad media del 7% anual, tu dinero se dobla aproximadamente cada 10 años. Eso significa que 10.000 euros invertidos hoy podrian convertirse en 80.000 euros en 30 años, solo por el interés compuesto.
Los enemigos del interés compuesto
Hay tres grandes enemigos que pueden destruir el poder del interés compuesto en tus inversiones:
Las comisiones
Cada punto porcentual que pagas en comisiones es un punto menos de interés compuesto. Un fondo con un 1,5% de comisión anual vs un ETF con un 0,2% puede suponer una diferencia de decenas de miles de euros en 20-30 años.
Los impuestos
Cada vez que vendes una inversión con ganancias, pagas impuestos sobre esas ganancias. Eso reduce el capital disponible para seguir generando interés compuesto. Por eso la estrategia de «comprar y mantener» a largo plazo es tan poderosa: difiere el pago de impuestos y deja trabajar al interés compuesto sin interrupciones.
La inflación
Si tu dinero esta en una cuenta corriente sin generar rendimientos, la inflación lo erosiona silenciosamente. Con una inflación del 3% anual, el poder adquisitivo de 10.000 euros hoy será de solo 5.537 euros en 20 años. Invertir no es una opción, es una necesidad para mantener el valor de tu dinero.
Cuidado con vender en las caídas: Vender cuando la bolsa cae interrumpe el interés compuesto en el peor momento. Cuando vendes y recompras después, pagas impuestos y pierdes días o semanas fuera del mercado, exactamente cuando la recuperación empieza.
Cómo aprovechar el interés compuesto en tus inversiones
Para aprovechar al máximo el interés compuesto, sigue estos principios:
- Empieza lo antes posible: Cada año que esperas es capital que no genera interés compuesto. El mejor momento para empezar era ayer. El segundo mejor momento es hoy.
- Elige ETFs de acumulación: Reinvierten los dividendos automáticamente, maximizando el interés compuesto sin que tengas que hacer nada.
- Minimiza las comisiones: Elige ETFs con TER bajo (menos del 0,25% anual). La diferencia en comisiones se multiplica enormemente con el interés compuesto.
- No vendas en las caídas: Mantener la inversión en los malos momentos es lo que permite que el interés compuesto haga su trabajo a largo plazo.
- Haz aportaciones periódicas: Invertir una cantidad fija cada mes (DCA) maximiza el tiempo que tu dinero está en el mercado generando interés compuesto.
- Reinvierte cualquier ganancia extra: Bonus, pagas extra, herencias… cada euro adicional que inviertes se beneficia del interés compuesto durante más tiempo.
Calcula el interés compuesto de tu inversión
Simula tu cartera completa de ETFs
Usa nuestro simulador completo para ver cómo crece tu dinero con distintos ETFs, aportaciones y horizontes temporales.
El pequeño libro para invertir con sentido común — John C. Bogle
El interés compuesto solo funciona si mantienes los costes bajos y no tocas la cartera. Bogle dedica el libro entero a demostrar cuánto se come una comisión del 2% en treinta años, con las cuentas hechas.
Enlace de afiliado: si compras a través de él, PlanInversor recibe una pequeña comisión sin coste adicional para ti. Tienes el análisis completo en nuestra selección de los mejores libros de inversión indexada.
Preguntas frecuentes sobre el interés compuesto
Contenido divulgativo, no asesoramiento financiero personalizado. Puede incluir enlaces de afiliación (aviso legal). Rentabilidades pasadas no garantizan resultados futuros; toda inversión conlleva riesgo, incluido el de pérdida de capital.