ETFs de acumulación vs distribución: cuál elegir en España
Si todavía no tienes claro el concepto base, lee qué es un ETF. Cuando empiezas a buscar ETFs te encuentras con dos versiones del mismo fondo: una con «(Acc)» y otra con «(Dist)». Muchos inversores principiantes no saben cuál elegir. La respuesta depende de tus objetivos, pero para cada perfil suele haber una opción claramente mejor. Te lo explicamos todo.
Si tu objetivo es generar ingresos periódicos con ETFs de reparto, revisa también nuestra guía sobre los mejores ETFs de dividendos para vivir de las rentas.
Índice de contenidos
1. La diferencia fundamental
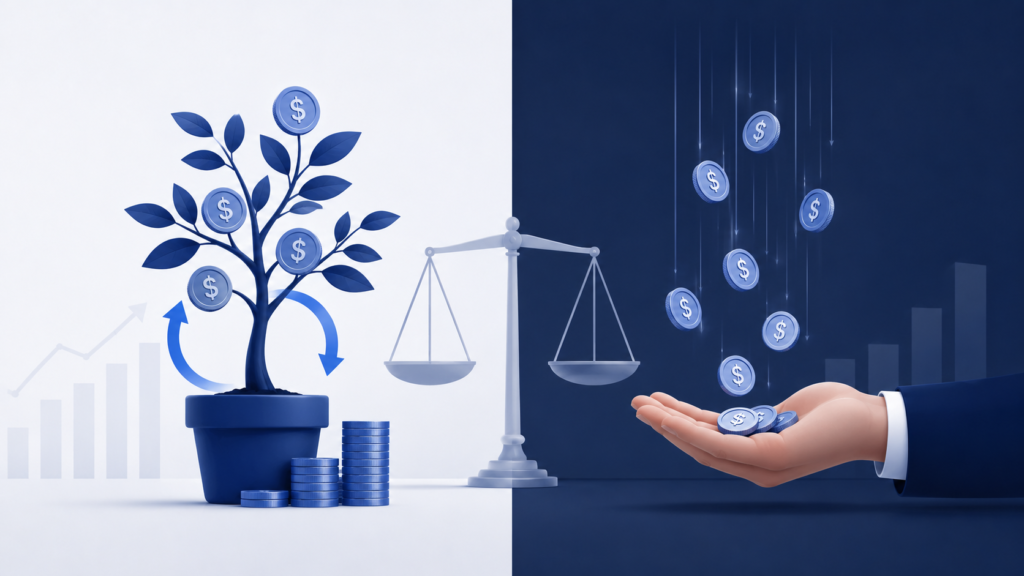
Las empresas que forman un ETF global como VWCE o IWDA (Apple, Microsoft, Nestlé, Samsung…) reparten periódicamente parte de sus beneficios en forma de dividendos. La pregunta es: ¿qué hace el ETF con ese dinero?
Acumulación
Distribución
2. Cómo funciona un ETF de acumulación
En un ETF de acumulación, cuando las empresas del fondo pagan dividendos, ese dinero no sale del fondo. Se reinvierte automáticamente comprando más acciones de esas mismas empresas. El resultado es que el valor de cada participación sube reflejando esa reinversión.
Esto es muy potente a largo plazo porque el interés compuesto actúa sobre un capital cada vez mayor, sin interrupciones fiscales. No tienes que hacer nada: el fondo lo gestiona todo automáticamente.
3. Cómo funciona un ETF de distribución
En un ETF de distribución, ese dinero sale del fondo y se ingresa directamente en tu cuenta del bróker, normalmente de forma trimestral o anual según el ETF.
Hay un detalle importante: cuando el ETF paga el dividendo, el precio de la participación baja aproximadamente en el importe repartido. No estás ganando dinero extra: te devuelven parte del valor que ya tenías, ahora en efectivo y con obligación fiscal.
El mito del dividendo gratuito: muchos inversores creen que cobrar dividendos es dinero adicional que se suma a la revalorización. No lo es. Cuando un ETF reparte 2 € por participación, el precio cae en torno a esos 2 € en la fecha de ex-dividendo. El valor total —precio más dividendo— es prácticamente el mismo antes y después.
4. La fiscalidad en España: la diferencia clave
En España, la diferencia fiscal entre acumulación y distribución es el factor más importante a la hora de elegir.
ETF de distribución: tributas cada año
Cada dividendo que recibes tributa en el IRPF como rendimiento del capital mobiliario en el mismo año en que lo cobras. Estos son los tramos de la base del ahorro, que agrupa dividendos, intereses y plusvalías:
- Hasta 6.000 €: 19%
- De 6.000 a 50.000 €: 21%
- De 50.000 a 200.000 €: 23%
- De 200.000 a 300.000 €: 27%
- Más de 300.000 €: 30%
Los tramos se aplican al conjunto de la base del ahorro, no solo a los dividendos, y pueden variar según la comunidad autónoma y el ejercicio fiscal.
ETF de acumulación: tributas al vender
Con un ETF de acumulación no pagas impuestos por los dividendos reinvertidos. Tributas cuando vendes las participaciones, y solo sobre la ganancia materializada. Mientras mantienes la inversión, el interés compuesto actúa sobre el 100% del capital sin mordiscos fiscales anuales.
Ojo con cómo se cuenta esta ventaja: la acumulación no hace que pagues menos impuestos, sino que los pagues más tarde. Al vender aflorarás una plusvalía mayor y el importe a liquidar será superior. La ventaja real es que ese dinero ha estado trabajando para ti durante todos esos años en lugar de estar en Hacienda. Es aplazamiento, no exención.
Los ETFs no admiten traspaso, los fondos sí
Existe una particularidad española que a menudo pesa más que la propia elección entre acumular y distribuir: los fondos de inversión permiten traspasar el dinero de un fondo a otro sin tributar, mientras que los ETFs quedan fuera de ese régimen.
Si un día quieres cambiar de producto, con un fondo indexado mueves el capital sin pasar por Hacienda; con un ETF tienes que vender, tributar por la plusvalía y volver a comprar. Por eso, para muchos inversores españoles en fase de acumulación, la pregunta previa no es si acumular o distribuir, sino si conviene un ETF o un fondo indexado.
Obligaciones informativas: que no tributes por los dividendos reinvertidos no significa que no tengas ninguna obligación frente a Hacienda. Según dónde tengas contratado el bróker y qué importes manejes, pueden corresponderte declaraciones informativas específicas aunque no hayas vendido nada. La normativa cambia con cierta frecuencia, así que conviene revisar tu caso concreto con un asesor fiscal.
5. Impacto real en tu rentabilidad a largo plazo
Comparemos qué supone elegir uno u otro a 20 años, partiendo de 10.000 € y asumiendo una rentabilidad total del 8% anual (6% de revalorización y 2% vía dividendos), con un tipo del 19% sobre el dividendo:
| Escenario | Capital a 10 años | Capital a 20 años | Diferencia a 20 años |
|---|---|---|---|
| Acumulación (sin impuestos intermedios) | 21.589 € | 46.610 € | — |
| Distribución (dividendos reinvertidos tras el 19%) | 20.844 € | 43.450 € | −3.160 € |
| Distribución (dividendos gastados, no reinvertidos) | 17.908 € | 32.071 € | −14.539 € |
Reinvirtiendo con disciplina, la diferencia ronda los 3.160 € a 20 años sobre una inversión inicial de 10.000 €. La brecha grande no aparece entre acumular y distribuir, sino entre reinvertir y no reinvertir: quien se gasta los dividendos se queda casi 14.500 € por detrás.
Conclusión numérica: el ETF de acumulación genera en torno a un 7% más de capital a 20 años que su equivalente de distribución reinvertido, solo por diferir el pago de impuestos. Es una ventaja real y consistente, aunque más modesta de lo que suele afirmarse. Y hay que recordar que estas cifras son previas a la venta: al liquidar, la cartera de acumulación arrastra una plusvalía mayor y la diferencia neta se estrecha.
6. Ejemplos de ETFs: parejas Acc vs Dist
La mayoría de ETFs populares tienen versión de acumulación y de distribución del mismo índice. Estas son las parejas más habituales:
FTSE All-World (global)
Acumulación (Acc)
Distribución (Dist)
S&P 500
Acumulación (Acc)
Distribución (Dist)
MSCI World
Acumulación (Acc)
Distribución (Dist)
Antes de comprar, verifica siempre el ISIN completo en la ficha del producto: un mismo índice puede tener varias clases cotizando en distintos mercados y divisas.
7. Cuál elegir según tu perfil
Inversor joven en fase de acumulación
Tienes entre 20 y 45 años y tu objetivo es acumular patrimonio para la jubilación o la independencia financiera. No necesitas ingresos periódicos de tus inversiones porque tienes un salario para vivir.
Inversor en fase de retiro o semirretiro
Ya tienes patrimonio suficiente y quieres vivir total o parcialmente de tus inversiones sin vender participaciones cada mes.
Inversor con una base del ahorro elevada
Ya generas dividendos, intereses o plusvalías importantes, de modo que cada euro adicional tributa en los tramos más altos de la base del ahorro.
Inversor al que cobrar dividendos le ayuda a aguantar
Sabes que el dividendo no es dinero extra, pero ver ingresos periódicos te da tranquilidad y te ayuda a no vender en los malos momentos.
Simula el impacto de acumulación vs distribución
Comprueba con nuestro simulador cómo evolucionaría tu inversión a distintos plazos y cuánto del resultado final procede de la reinversión.