Qué es el DCA (Dollar Cost Averaging) y Cómo Aplicarlo
Por Carlos M., fundador de PlanInversor · Publicado el · Revisado el 8 de septiembre de 2026 · Metodología y fuentes
En calidad de Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables.
Qué es el DCA (Dollar Cost Averaging) y Cómo Aplicarlo
El DCA es probablemente la estrategia de inversión más sencilla y efectiva para la mayoría de personas. No requiere predecir el mercado, no necesita conocimientos avanzados y se puede automatizar completamente. Si inviertes una cantidad fija cada mes, ya estas haciendo DCA sin saberlo.
Para ver el DCA aplicado con números reales, consulta nuestra guía sobre cómo invertir 100€ al mes en ETFs paso a paso.
Contenido
Qué es el DCA
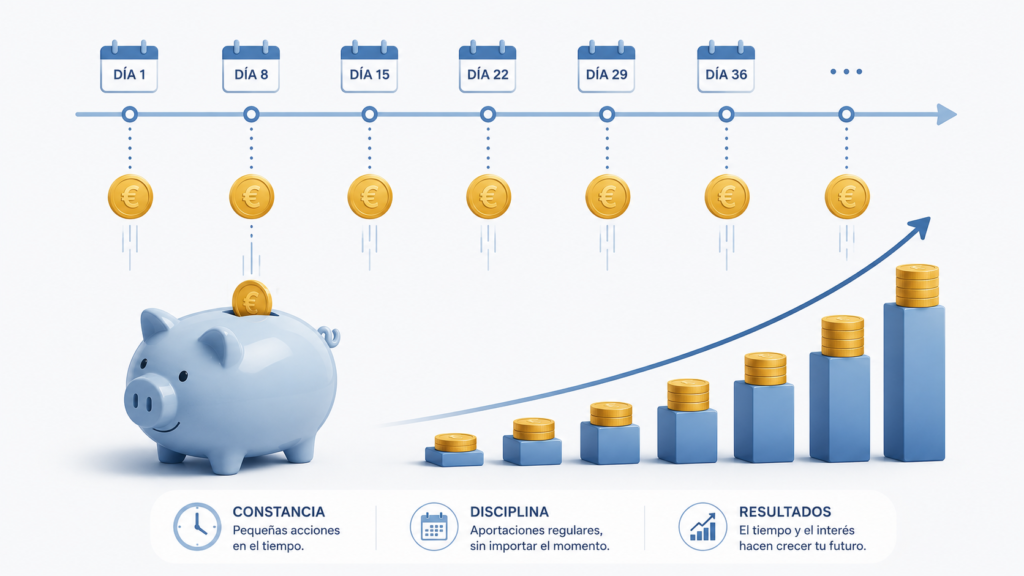
El DCA funciona especialmente bien combinado con el interés compuesto y es una pieza clave de cómo empezar a invertir. El DCA (Dollar Cost Averaging), o promedio del coste en dólares en español, es una estrategia de inversión que consiste en invertir una cantidad fija de dinero a intervalos regulares (semanal, mensual, trimestral), independientemente de si el mercado esta subiendo o bajando.
En vez de intentar adivinar cual es el mejor momento para invertir (lo que se conoce como market timing), el DCA elimina completamente esa decisión. Inviertes la misma cantidad el primer lunes de cada mes, pase lo que pase en los mercados.
Definición sencilla: El DCA es como una suscripción mensual a tu futuro financiero. Cada mes, automáticamente, se invierte una cantidad fija en tu ETF elegido. Cuando el precio baja, compras más participaciones. Cuando sube, compras menos. Con el tiempo, el precio medio de compra se optimiza solo.
El término viene del inglés porque fue popularizado en Estados Unidos, pero el concepto es universal y se aplica perfectamente a la inversión en ETFs europeos desde España.
Cómo funciona el DCA con un ejemplo real
Supongamos que decides invertir 300 euros cada mes en el ETF VWCE durante 6 meses. El precio del ETF varía cada mes:
Al cabo de 6 meses:
- Total invertido: 1.800 EUR
- Total participaciones: 19,03
- Precio medio de compra: 94,6 EUR por participación
- Valor actual (a 105 EUR): 1.998 EUR
- Rentabilidad: +11% sobre el precio medio de compra
Lo interesante es que el precio medio de compra (94,6 EUR) es inferior al precio inicial (100 EUR) y muy inferior al precio máximo (110 EUR). Esto es el DCA en acción: aprovecha las caídas para reducir el precio medio de compra.
Clave del DCA: En el mes de marzo y abril, cuando el precio cayó, en lugar de entrar en pánico y vender, el inversor DCA siguió comprando. Esas compras a 85 y 80 euros fueron las más rentables de todas.
Ventajas del DCA
Elimina el riesgo del market timing
Nadie sabe cuando va a subir o bajar la bolsa. Ni los mejores analistas del mundo aciertan de forma consistente. El DCA elimina completamente esa decisión: inviertes siempre, independientemente del momento.
Reduce el impacto de la volatilidad
Al comprar en distintos momentos y a distintos precios, el precio medio de compra se suaviza. Esto reduce el riesgo de haber invertido todo justo antes de una gran caída.
Psicologicamente más sencillo
Es mucho más fácil invertir 200 euros al mes que tomar la decisión de invertir 10.000 euros de golpe. El DCA convierte la inversión en un hábito automático, como pagar el alquiler o la hipoteca.
Se adapta a cualquier presupuesto
No necesitas tener un gran capital ahorrado para empezar. Con 50, 100 o 200 euros al mes ya puedes aplicar el DCA. Es la estrategia perfecta para quien recibe un salario mensual y quiere invertir una parte de forma sistemática.
Aprovecha las caídas automáticamente
Cuando el mercado cae, el DCA automáticamente compra más participaciones con la misma cantidad de dinero. No tienes que tomar ninguna decisión: el sistema trabaja solo para optimizar tu precio medio de compra.
Fácil de automatizar
La mayoría de brokers permiten configurar ordenes periódicas automáticas. Una vez configurado, el sistema invierte solo sin que tengas que hacer nada.
Desventajas y criticas al DCA
El DCA no es perfecto. Estas son sus principales limitaciones:
Estadísticamente inferior al lump sum en mercados alcistas
Múltiples estudios demuestran que en mercados con tendencia alcista (que es lo habitual a largo plazo), invertir todo el dinero de golpe supera al DCA en aproximadamente el 66% de los casos. La razón es simple: cuanto antes esta tu dinero en el mercado, más tiempo tiene para crecer.
Más comisiones por operación
Si tu broker cobra una comisión fija por operación, hacer 12 compras al año en vez de una genera 12 veces más comisiones. Es importante elegir un broker con comisiones bajas o nulas para el DCA.
Puede crear una falsa sensacion de seguridad
El DCA reduce el riesgo de timing pero no elimina el riesgo de mercado. Si inviertes durante 10 años y el mercado cae un 50% justo cuando necesitas el dinero, el DCA no te protege de esa caída.
DCA vs invertir todo de golpe (Lump Sum)
DCA
Lump Sum
Conclusión: Si tienes una gran cantidad de dinero para invertir de golpe (herencia, venta de un inmueble, bonus extraordinario), el lump sum es estadísticamente mejor. Si tienes un salario mensual y quieres invertir una parte cada mes, el DCA es la estrategia natural y más sostenible.
Cómo aplicar el DCA paso a paso
Decide cuanto invertir cada mes
Calcula cuanto puedes ahorrar e invertir cada mes de forma sostenida. La clave del DCA es la consistencia: mejor 100 euros fijos cada mes que 500 euros un mes y nada durante 4 meses.
Elige tu ETF
Para el DCA lo ideal es un ETF simple y diversificado globalmente. VWCE, IWDA o CSPX son opciones excelentes. No necesitas más de 1-2 ETFs para una cartera bien diversificada.
Abre cuenta en un broker con comisiones bajas
Para el DCA mensual necesitas un broker donde las comisiones por operación sean bajas o nulas. DEGIRO, Trade Republic o Interactive Brokers son buenas opciones.
Configura la orden automática
Muchos brokers permiten configurar ordenes periódicas automáticas. Si el tuyo no lo permite, programa una transferencia mensual al broker y una orden de compra el mismo día cada mes.
Olvida que tienes la inversión
Este es el paso más difícil y el más importante. No mires la cartera cada día. No vendas cuando el mercado cae. Deja que el DCA y el interés compuesto hagan su trabajo.
Con que frecuencia hacer DCA
La frecuencia optima del DCA depende de tu situación personal y de las comisiones de tu broker:
| Frecuencia | Ventajas | Inconvenientes | Ideal para |
|---|---|---|---|
| Semanal | Máxima suavizacion del precio | Más comisiones, más gestión | Inversores con comisiones 0 |
| Mensual | Equilibrio perfecto | Ninguno significativo | La mayoría de inversores |
| Trimestral | Menos comisiones | Menos suavizacion del precio | Brokers con comisión alta |
| Anual | Mínimas comisiones | Más riesgo de timing | No recomendado para DCA |
Para la mayoría de inversores con un salario mensual, la frecuencia mensual es la más natural y práctica. Inviertes el mismo día que cobras, antes de que el dinero «desaparezca» en gastos.
Truco psicológico: Configura la orden de compra para el día después de que te ingresen el salario. Así inviertes antes de gastar y no tienes que tomar ninguna decisión activa.
Ejemplos de DCA con distintas cantidades
Para que veas el impacto del DCA a largo plazo, aquí tienes proyecciones con distintas cantidades mensuales asumiendo una rentabilidad media del 8% anual (sin capital inicial):
| Inversión mensual | En 10 años | En 20 años | En 30 años |
|---|---|---|---|
| 50 EUR/mes | 9.208 EUR | 29.647 EUR | 75.015 EUR |
| 100 EUR/mes | 18.417 EUR | 59.295 EUR | 150.030 EUR |
| 200 EUR/mes | 36.833 EUR | 118.589 EUR | 300.059 EUR |
| 300 EUR/mes | 55.250 EUR | 177.884 EUR | 450.089 EUR |
| 500 EUR/mes | 92.083 EUR | 296.474 EUR | 750.148 EUR |
Con solo 200 euros al mes y 30 años de paciencia, el DCA en un ETF global puede convertirte en millonario. Y recuerda: de esos 300.000 euros, solo habrás aportado 72.000 euros. Los 228.000 restantes son rentabilidad pura gracias al interés compuesto.
Simula tu estrategia DCA
Usa nuestro simulador para ver exactamente cuanto creceria tu dinero con tu aportación mensual y el ETF que has elegido.
Un paseo aleatorio por Wall Street — Burton Malkiel
Malkiel dedica un capítulo completo al dollar cost averaging y a por qué aportar de forma periódica protege al inversor de su peor enemigo: su propia intuición sobre cuándo entrar en el mercado.
Enlace de afiliado: si compras a través de él, PlanInversor recibe una pequeña comisión sin coste adicional para ti. Tienes el análisis completo en nuestra selección de los mejores libros de inversión indexada.
Preguntas frecuentes sobre el DCA
Contenido divulgativo, no asesoramiento financiero personalizado. Puede incluir enlaces de afiliación (aviso legal). Rentabilidades pasadas no garantizan resultados futuros; toda inversión conlleva riesgo, incluido el de pérdida de capital.