Inversión Pasiva vs Activa: Cuál Gana a Largo Plazo
Por Carlos M., fundador de PlanInversor · Publicado el · Revisado el 8 de septiembre de 2026 · Metodología y fuentes
En calidad de Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables.
Inversión Pasiva vs Activa: Cuál Gana a Largo Plazo
Es el debate más importante de las finanzas personales: ¿es mejor intentar batir al mercado con fondos gestionados por expertos, o simplemente replicar el mercado con ETFs baratos? Los datos de décadas de investigacion tienen una respuesta clara. Y sorprende a mucha gente.
Contenido
- Qué es la inversión pasiva
- Qué es la inversión activa
- Diferencias clave
- La evidencia: lo que dicen los datos
- El informe SPIVA: la prueba definitiva
- Por qué los fondos activos no baten al mercado
- La apuesta de Buffett que lo demostro todo
- Cuándo tiene sentido la inversión activa
- Conclusión: que debería hacer un inversor particular
- Preguntas frecuentes
Qué es la inversión pasiva
Este debate conecta directamente con qué es un ETF y con evitar los errores más comunes al invertir. La inversión pasiva consiste en replicar el comportamiento de un índice de mercado (como el S&P 500, el MSCI World o el FTSE All-World) a través de ETFs o fondos indexados de bajo coste, sin intentar seleccionar valores individuales ni predecir los movimientos del mercado.
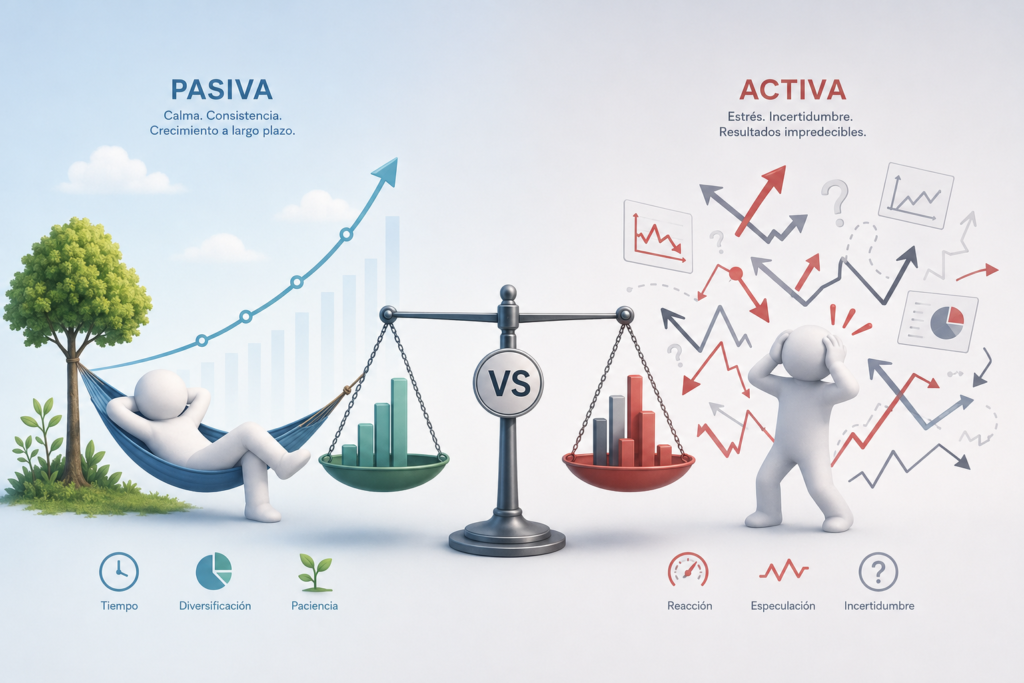
La premisa es sencilla: en lugar de intentar ser más listo que el mercado, simplemente inviertes en todo el mercado. Si el mercado sube un 10%, tu cartera sube un 10% (menos una pequeña comisión de gestión). El objetivo no es batir al mercado, sino obtener su rentabilidad.
Filosofía de la inversión pasiva: Los mercados son razonablemente eficientes. Toda la información disponible ya esta reflejada en los precios. Por tanto, es muy difícil obtener de forma consistente mejor información que el mercado. Lo más inteligente es no intentarlo y centrarse en minimizar costes.
Qué es la inversión activa
La inversión activa consiste en seleccionar activos individuales (acciones, bonos, sectores) con el objetivo de obtener una rentabilidad superior a la del mercado. Puede hacerse por cuenta propia o a través de fondos gestionados por profesionales que cobran comisiones por ese servicio.
Los gestores activos analizan empresas, estudian balances, visitan compañías y toman decisiones de compra y venta basadas en su análisis y su convicción de que ciertos activos están infravalorados o sobrevalorados por el mercado.
Diferencias clave
Inversión Pasiva
Inversión Activa
La evidencia: lo que dicen los datos
No es un dato aislado. Es el resultado consistente de décadas de investigacion académica y empirica en todos los mercados del mundo. Independientemente del país, el periodo analizado o el tipo de activo, la conclusión es siempre la misma: la gestión activa en conjunto no genera valor para el inversor final.
El informe SPIVA: la prueba definitiva
El informe SPIVA (S&P Índices Versus Active) es el estudio más riguroso y completo sobre el rendimiento de los fondos activos frente a sus índices de referencia. Se publica semestralmente desde 2002 para docenas de mercados en todo el mundo.
Estos son los datos del informe SPIVA Europe para fondos que invierten en renta variable, mostrando el porcentaje de fondos activos que NO baten a su índice:
Lo más llamativo es que el porcentaje de fondos que no baten al índice aumenta con el tiempo. A 1 año, algunos fondos activos tienen suerte y baten al mercado. A 20 años, casi ninguno lo consigue. El tiempo elimina la suerte y deja solo la habilidad real — que resulta ser muy escasa.
Por qué los fondos activos no baten al mercado
Las comisiones son el enemigo principal
Un fondo activo que cobra el 1,5% anual necesita generar un 1,5% adicional de rentabilidad solo para empatar con un ETF de bajo coste. Año tras año. Durante décadas. Es una barrera matemática enorme que muy pocos gestores consiguen superar de forma consistente.
El mercado es la suma de todos los inversores
Por definición matemática, la rentabilidad media de todos los inversores activos juntos es igual a la rentabilidad del mercado, antes de comisiones. Después de comisiones, la rentabilidad media de los fondos activos es necesariamente inferior al mercado. No todos pueden ser mejores que la media.
La hipótesis de los mercados eficientes
Los mercados modernos procesan la información disponible muy rápidamente. Con miles de analistas profesionales analizando cada empresa, es extremadamente difícil encontrar información que el mercado no haya valorado ya. Las ventajas de información son efimeras y cada vez más escasas.
La persistencia de los ganadores no existe
Otro hallazgo clave de la investigacion: los fondos activos que baten al mercado en un periodo determinado no son más propensos a seguir haciendolo en el siguiente. El rendimiento pasado de los fondos activos no predice el rendimiento futuro. Elegir fondos activos basandote en su historial de 3-5 años es esencialmente inutil.
La apuesta de Buffett que lo demostro todo
«Los inversores no sofisticados, tanto institucionales como individuales, descubriran que la mejor manera de poseer acciones ordinarias es a través de un fondo indexado que cobre comisiones mínimas.»
Warren Buffett, carta anual a accionistas de Berkshire Hathaway
En 2007, Warren Buffett hizo una apuesta publica de un millón de dólares: ningún gestor de fondos de cobertura (hedge funds) — los gestores activos más sofisticados y mejor pagados del mundo — sería capaz de superar a un simple fondo indexado del S&P 500 en un periodo de 10 años.
Solo un gestor, Ted Seides de Protege Partners, aceptó el reto seleccionando 5 fondos de fondos de cobertura. Al cabo de 10 años (2007-2017), el resultado fue aplastante:
- Fondo indexado S&P 500: +125,8% acumulado
- Hedge funds seleccionados por Seides: +36,3% acumulado
El fondo indexado casi triplicó la rentabilidad de los hedge funds más sofisticados del mundo. Buffett gano la apuesta fácilmente. El millón de dólares se donó a la fundacion Girls Inc. of Omaha.
La ironia mayor: Warren Buffett, el mejor inversor activo de la historia con una rentabilidad media del 20% anual durante 60 años, recomienda a la mayoría de los inversores que NO intenten hacer lo que el hace y simplemente inviertan en fondos indexados.
Cuándo tiene sentido la inversión activa
Aunque los datos son abrumadoramente favorables a la inversión pasiva para la mayoría de inversores, hay situaciones donde la gestión activa puede tener sentido:
- Mercados menos eficientes: En mercados emergentes o de pequeña capitalización, donde la información es menos accesible y los analistas siguen menos empresas, hay más oportunidades de encontrar ineficiencias reales.
- Inversores con información genuinamente superior: Un profesional del sector farmaceutico puede tener una ventaja real analizando empresas biotech. Esa ventaja de conocimiento sectorial puede justificar una selección activa en ese nicho específico.
- Estrategias de valor a muy largo plazo: Inversores como Buffett que analizan empresas con profundidad extrema, compran con un gran margen de seguridad y mantienen durante décadas han demostrado poder batir al mercado. Pero requiere un nivel de dedicacion, conocimiento y temperamento que muy pocos tienen.
La trampa del survivorship bias: Cuando lees sobre los fondos activos que han batido al mercado, estas viendo solo los supervivientes. Los cientos de fondos que cerraron por malos resultados no aparecen en las estadísticas. Este sesgo hace que los fondos activos parezcan mejores de lo que realmente son en conjunto.
Conclusión: que debería hacer un inversor particular
Para la inmensa mayoría de inversores particulares, la evidencia es clara: la inversión pasiva con ETFs de bajo coste es la estrategia más racional y efectiva a largo plazo. No porque sea la más emocionante, sino precisamente porque no lo es.
| Perfil inversor | Estrategia recomendada | Razón principal |
|---|---|---|
| Principiante | 100% pasiva (ETF global) | Sencillo, barato, efectivo |
| Intermedio | 90% pasiva + 10% activa | Aprendizaje con riesgo limitado |
| Avanzado | Core pasivo + satelites activos | Exposición a oportunidades sin abandonar la base |
| Profesional con ventaja | Activa en nicho de expertise | Ventaja informacional real y demostrable |
La estrategia «core-satellite» es un enfoque equilibrado: un nucleo (core) del 80-90% en ETFs indexados globales, y un satelite del 10-20% en apuestas activas si quieres explorar. Así, aunque el satelite no funcione, el nucleo protege tu patrimonio.
Empieza con la estrategia pasiva más sencilla
Simula cuanto creceria tu dinero con un ETF global de bajo coste usando nuestra herramienta gratuita.
El pequeño libro para invertir con sentido común — John C. Bogle
Este es el libro que mejor resume el debate: Bogle lleva las cuentas de cuánto rinde de media la gestión activa frente al índice una vez descuentas comisiones. Corto, directo y con los datos encima de la mesa.
Enlace de afiliado: si compras a través de él, PlanInversor recibe una pequeña comisión sin coste adicional para ti. Tienes el análisis completo en nuestra selección de los mejores libros de inversión indexada.
Preguntas frecuentes
Contenido divulgativo, no asesoramiento financiero personalizado. Puede incluir enlaces de afiliación (aviso legal). Rentabilidades pasadas no garantizan resultados futuros; toda inversión conlleva riesgo, incluido el de pérdida de capital.